Zahlungsarten für Einzelhandel
Kurz beantwortet
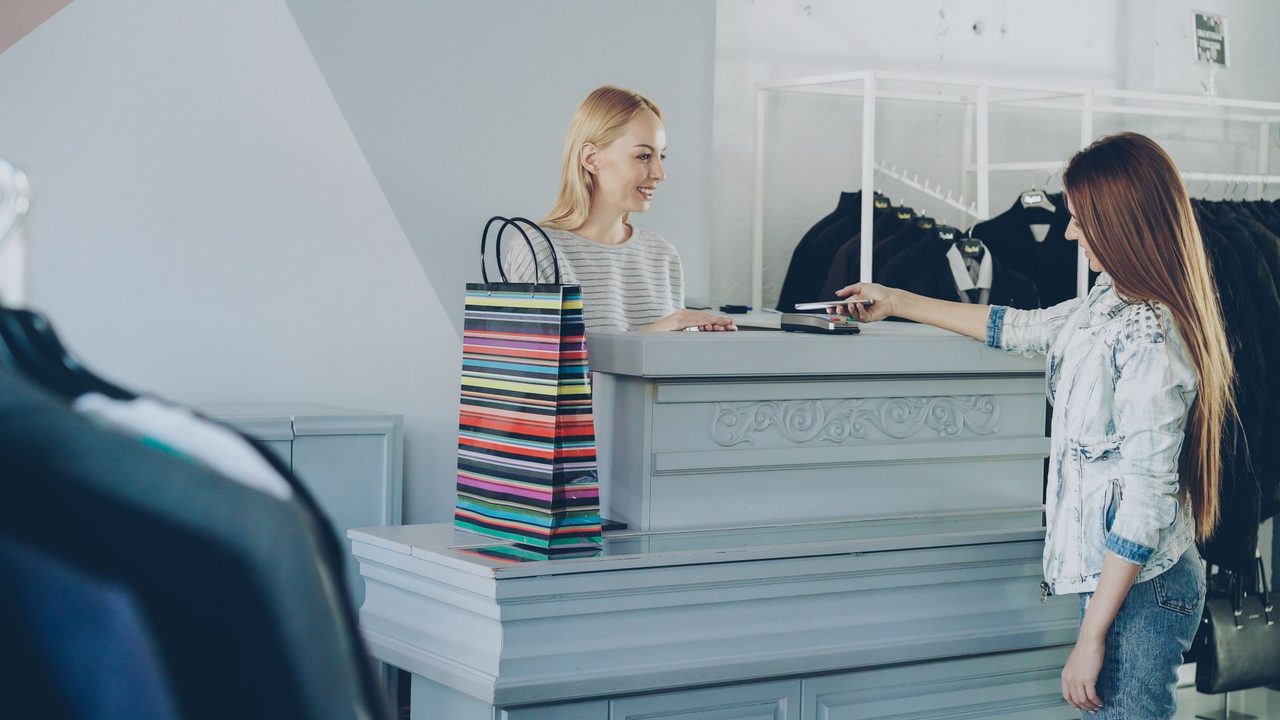
Der stationäre Einzelhandel braucht robuste Kartenterminals plus Bargeld und zunehmend auch Wallet-Zahlungen an der Kasse.
Im stationären Einzelhandel ist die Kartenzahlung an der Kasse längst zur meistgenutzten Zahlungsart geworden, wobei Girocard und kontaktlose Kreditkartenzahlung den Alltag prügen. Barzahlung bleibt dennoch relevant, insbesondere bei kleineren Beträgen, bei älteren Kundengruppen und in ländlichen Regionen, weshalb die meisten Geschäfte weiterhin beide Optionen parallel anbieten. Mobile Wallets wie Apple Pay und Google Pay gewinnen zusätzlich an Bedeutung, da sie den Bezahlvorgang am Terminal weiter beschleunigen und Kunden das Mitführen einer physischen Karte ersparen.
Für größere Handelsketten mit mehreren Filialen ist zudem die einheitliche technische Anbindung aller Kassensysteme an einen oder mehrere Acquirer wichtig, um Reporting und Abrechnung zentral steuern zu können. Saisonale Spitzen, etwa im Weihnachtsgeschäft oder bei Sonderverkäufen, stellen hohe Anforderungen an die Ausfallsicherheit der Terminals, da eine Störung in Stoßzeiten unmittelbar zu langen Warteschlangen und Umsatzverlust führt.
Der Online-Handel als Ergänzung zum stationären Geschäft, etwa über Click and Collect, erfordert zusätzlich eine Zahlungslösung für den Online-Kanal, die im Idealfall mit demselben Zahlungsdienstleister wie das stationäre Kassensystem verzahnt ist, um ein einheitliches Reporting über alle Kanäle zu ermöglichen.
Was die Branche vom Zahlungsmix braucht
- Zuverlässige, schnelle Kartenzahlung an allen Kassen
- Parallele Verfügbarkeit von Barzahlung für alle Kundengruppen
- Mobile Wallets für beschleunigten Checkout
- Ausfallsichere Terminals auch in Verkaufsspitzen
- Einheitliches Reporting über mehrere Filialen und Kanäle hinweg
- Verzahnung von stationärem Kassensystem und Online-Shop bei Click and Collect
Empfohlene Zahlungsarten
 Kartegirocardgirocard wickelt Zahlungen über ein Kartennetzwerk zwischen Karteninhaber, Händler und Bank ab.
 KarteKreditkarte allgemeinKreditkarte allgemein wickelt Zahlungen über ein Kartennetzwerk zwischen Karteninhaber, Händler und Bank ab.
 KarteKartenzahlung kontaktlosKartenzahlung kontaktlos wickelt Zahlungen über ein Kartennetzwerk zwischen Karteninhaber, Händler und Bank a…
 WalletApple PayApple Pay speichert Zahlungsdaten digital und gibt sie im Checkout per App-Bestätigung frei.
 WalletGoogle PayGoogle Pay speichert Zahlungsdaten digital und gibt sie im Checkout per App-Bestätigung frei.
 BargeldnahBarzahlungBarzahlung wickelt die Zahlung ohne Bank oder App direkt in bar oder bar-ähnlich ab.
 KarteDebitkarteDebitkarte wickelt Zahlungen über ein Kartennetzwerk zwischen Karteninhaber, Händler und Bank ab.
Womit es hier erfahrungsgemäß Probleme gibt
| Verfahren | Warum es hier schwierig ist |
|---|---|
| Scheck | Scheckzahlung ist im deutschen Einzelhandel praktisch nicht mehr gebräuchlich und wird von kaum einem Kassensystem noch unterstützt. |
| Kryptowährung / Bitcoin | Für die breite Kundschaft eines klassischen Einzelhandelsgeschäfts ist die Nachfrage sehr gering und die Abwicklung an der Kasse aufwendig. |
Was das kostet
Die Kosten im Einzelhandel bestehen im Wesentlichen aus der Terminal-Miete oder dem Kaufpreis der Kartenterminals sowie der transaktionsbezogenen MDR für Kartenzahlungen, die je nach Kartenart und Anbieter unterschiedlich hoch ausfällt. Bei mehreren Filialen kommen zusätzlich Kosten für die zentrale Vernetzung und das Reporting hinzu. Ein Vergleich mehrerer Acquirer und Terminal-Anbieter, idealerweise anhand des eigenen tatsächlichen Kartenmixes, ist vor Vertragsabschluss sinnvoll, konkrete Prozentsätze lassen sich pauschal nicht seriös nennen. Bei mehreren Filialen sollte zudem geprüft werden, ob ein zentraler Rahmenvertrag für alle Standorte günstigere Konditionen ermöglicht als separate Einzelverträge je Filiale, was insbesondere bei wachsenden Handelsketten relevant wird.
Mit eigenen Konditionen durchrechnen
So läuft es in der Praxis
In der Praxis empfiehlt sich für Einzelhändler eine sorgfältige Auswahl der Kassenhardware, die sowohl kontaktlose Kartenzahlung als auch klassische PIN-Zahlung zuverlässig unterstützt. Eine häufige Stolperfalle ist eine unzureichende Anzahl an Terminals in Stoßzeiten, die zu langen Warteschlangen führt, sowie eine fehlende Backup-Lösung bei technischen Ausfällen. Bei der Einführung von Click and Collect sollte der Zahlungsprozess zwischen Online-Bestellung und stationärer Abholung klar geregelt sein, etwa ob bereits online bezahlt wird oder erst bei Abholung im Laden.
Filialisten sollten zudem auf eine einheitliche Terminal-Software und ein zentrales Reporting achten, damit Umsätze über alle Standorte hinweg konsistent ausgewertet werden können und Unstimmigkeiten schnell auf die betroffene Filiale oder Kasse zurückgeführt werden können. Bei der Einführung neuer Bezahlmethoden, etwa Wallet-Zahlungen, sollte zudem das Verkaufspersonal geschult werden, um Kunden bei technischen Rückfragen kompetent zu unterstützen und den Bezahlvorgang nicht unnötig zu verlangsamen. Für Filialisten lohnt sich außerdem ein regelmäßiger Abgleich der Terminal-Auslastung je Standort, um Investitionen in zusätzliche Kassenplätze gezielt dort vorzunehmen, wo die Kundenfrequenz es tatsächlich erfordert.
Checkliste
- Ausreichend Kartenterminals für Stoßzeiten einplanen
- Barzahlung und Kartenzahlung gleichwertig anbieten
- Mobile Wallets an allen Kassen aktivieren
- Backup-Lösung bei technischem Ausfall vorhalten
- Click-and-Collect-Zahlungsprozess klar definieren
- Zentrales Reporting über alle Filialen sicherstellen
Häufige Fragen
Sollte ein kleiner Laden auf Barzahlung verzichten?
In der Regel nicht vollständig, da ein Teil der Kundschaft weiterhin bar zahlen möchte oder muss. Ein vollständiger Verzicht auf Bargeld kann einzelne Kundengruppen ausschließen, weshalb die meisten Geschäfte beide Zahlungsarten parallel anbieten. Zusätzlich sollte regelmäßig beobachtet werden, wie sich die Nutzung von Bargeld in der eigenen Kundschaft über die Zeit entwickelt, um die eigene Kassenausstattung und Personalplanung entsprechend anzupassen.
Wie viele Kartenterminals braucht ein mittelgroßer Laden?
Das hängt von Ladengröße, Kundenfrequenz und Anzahl der Kassen ab. Als Faustregel sollte an jeder aktiven Kasse ein funktionierendes Terminal vorhanden sein, ergänzt um mindestens ein mobiles Ersatzgerät für Stoßzeiten oder technische Ausfälle. Für Geschäfte mit sehr unterschiedlichem Kundenaufkommen über die Woche empfiehlt sich zudem eine flexible Zuteilung mobiler Zusatzterminals, die je nach Bedarf an stark frequentierten Tagen zusätzlich aktiviert werden können.
Lohnt sich die Anbindung an denselben Zahlungsdienstleister für Laden und Online-Shop?
Meist ja, da ein einheitlicher Anbieter ein zentrales Reporting über beide Kanäle ermöglicht und die Verwaltung von Konditionen sowie Reklamationen vereinfacht, insbesondere wenn Click and Collect oder Retouren über Kanäle hinweg abgewickelt werden. Ein einheitlicher Zahlungsdienstleister erleichtert zudem die Klärung von Reklamationen, da Reporting und Ansprechpartner für Laden und Online-Shop identisch sind und Informationen nicht zwischen mehreren Systemen abgeglichen werden müssen.
Wie gehe ich mit Kartenausfällen während hoher Kundenfrequenz um?
Terminals mit Offline-Autorisierung können kleinere Beträge auch ohne Online-Verbindung freigeben. Zusätzlich empfiehlt sich ein mobiles Ersatzterminal mit eigener Datenverbindung als Backup, damit der Verkauf bei einem Ausfall des Hauptsystems weiterlaufen kann. Zusätzlich sollte das Personal regelmäßig im Umgang mit der Offline-Autorisierung geschult werden, damit im Ausfallfall keine Verunsicherung an der Kasse entsteht und der Verkauf ohne spürbare Unterbrechung weiterlaufen kann.
Quellen und Stand
Zuletzt geprüft: 2026-09-26
Recherche und Pflege: Redaktion Zahlungsart.net. Fehler gefunden? Schreib uns, wir prüfen und korrigieren.