girocard
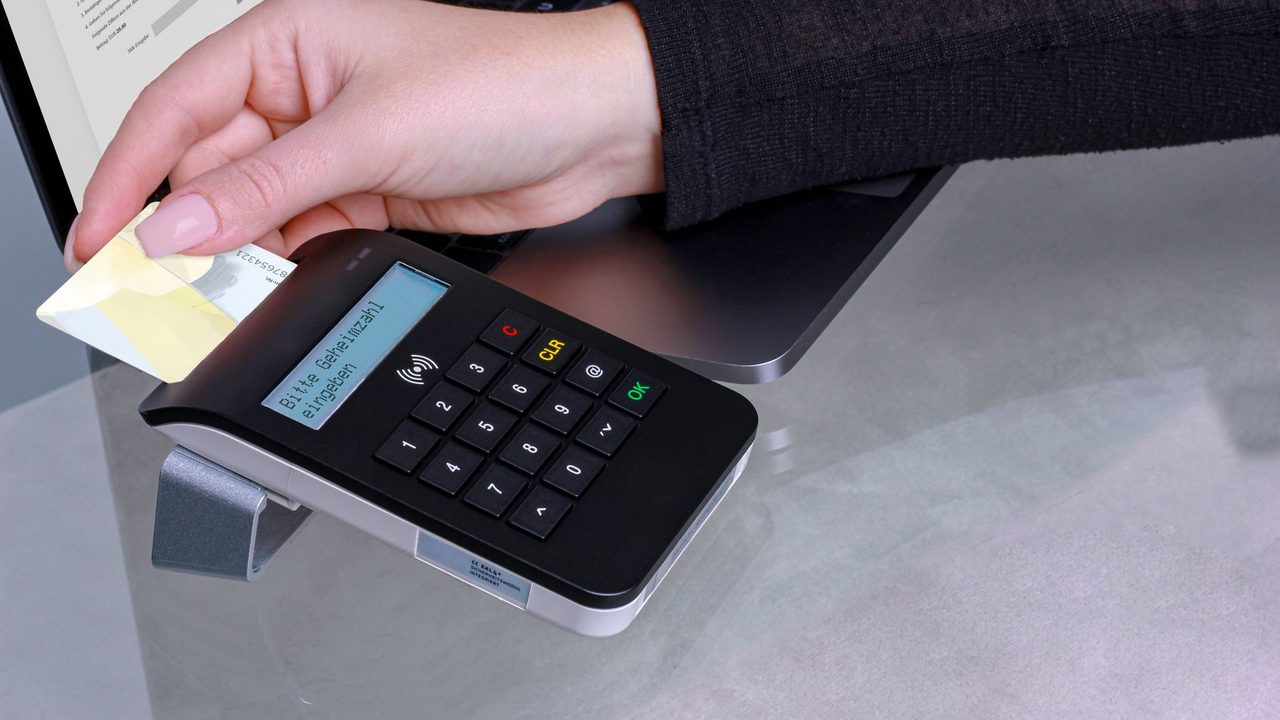
Alles Wichtige zu girocard: Ablauf, Kostenarten, Sicherheit und Rückbuchungsregeln.
Kurz gefasst
girocard wickelt Zahlungen über ein Kartennetzwerk zwischen Karteninhaber, Händler und Bank ab.
- KarteKategorie
- aktivStatus
- 6Anbieter im Verzeichnis
- 3Passende Branchen
Der Ablauf im Detail
girocard ist ein Kartennetzwerk beziehungsweise ein Kartenprodukt, über das Zahlungen zwischen Karteninhaber und Händler abgewickelt werden. Beim Bezahlvorgang liest das Terminal oder die Shop-Software die Kartendaten aus, die Transaktion wird über das jeweilige Kartennetzwerk an die kartenausgebende Bank zur Autorisierung weitergeleitet und im Erfolgsfall bestätigt. Zwischen den beteiligten Banken wird dabei ein Interbankenentgelt (Interchange) verrechnet, dessen Höhe in der EU für Vier-Parteien-Systeme wie Visa und Mastercard gesetzlich gedeckelt ist. Technische Grundlage ist girocard (nationales deutsches Debitsystem), das die Kommunikation zwischen Terminal, Acquirer und kartenausgebender Bank standardisiert. Beim Kreditkartenmodell erfolgt die Belastung des Karteninhabers gesammelt zu einem späteren Abrechnungstermin, bei Debit- und Prepaid-Karten dagegen sofort beziehungsweise im Rahmen des vorhandenen Guthabens. girocard eignet sich für Zahlungen am Point of Sale ebenso wie im Onlineshop, überall dort, wo Kunden eine schnelle, weitgehend automatisierte Kartenabwicklung erwarten. Der Bezahlvorgang wird technisch über eine verschlüsselte Verbindung zwischen Händler, Zahlungsdienstleister und der beteiligten Bank abgewickelt. Für die Nutzung braucht es in der Regel kein separates Konto beim Zahlungsempfänger, sondern lediglich die Anbindung an das jeweilige Zahlsystem. Händler binden das Verfahren meist über einen Payment-Service-Provider oder eine Schnittstelle des Anbieters selbst in Kasse oder Checkout ein.
Die Kostenseite
Gesetzlich gedeckeltes Interbankenentgelt (Interchange) laut EU-Verordnung 2015/751: höchstens 0,2 % des Transaktionswerts bei Debitkarten und höchstens 0,3 % bei Kreditkarten. Das ist die Gebühr zwischen den Banken, nicht der Endpreis für Händler oder Karteninhaber; dieser ergibt sich zusätzlich aus Aufschlägen des Acquirers und des Kartennetzwerks und ist vertragsabhängig.
Quelle: eur-lex.europa.eu, geprüft am 2026-09-26.
Verbreitung in Deutschland
Laut Bundesbank-Studie Zahlungsverhalten in Deutschland 2023: 27 Prozent aller Bezahlvorgänge am Point of Sale nach Anzahl entfielen auf die Debitkarte girocard, ein Plus von 5 Prozentpunkten seit 2021.
Argumente dafür
- Weltweit an praktisch jedem Terminal nutzbar
- Schnelle Abwicklung an Kasse und im Checkout
- 3-D Secure sorgt für zusätzliche Absicherung online
- Bei Kreditkarten oft zusätzlicher Versicherungsschutz
- Chargeback-Verfahren bei Problemen verfügbar
- Auch kontaktlos und über Smartphone nutzbar
Was dagegen spricht
- Interchange- und Serviceentgelte für Händler
- Nicht jede Karte wird überall akzeptiert
- Abrechnung bei Kreditkarte kann Überblick erschweren
- Chargebacks können von Händlern missbraucht werden
Wie sicher ist girocard
Die girocard ist das klassische deutsche Debitsystem und wird überwiegend direkt am Terminal im stationären Handel eingesetzt, weniger im Online-Checkout, wo internationale Kartensysteme dominieren. Die Freigabe am Terminal erfolgt je nach Betrag per PIN-Eingabe oder kontaktlos ohne PIN bis zu einer vom Kartenausgeber festgelegten Grenze. Weil das Verfahren technisch national über die Deutsche Kreditwirtschaft organisiert ist, laufen Streitfälle und Sicherheitsvorgaben nicht über ein internationales Chargeback-System wie bei Visa oder Mastercard, sondern über eigene, im Kartenvertrag geregelte Verfahren der Banken. Das Risiko eines Kartenmissbrauchs nach Verlust oder Diebstahl begrenzt sich durch die PIN-Pflicht bei höheren Beträgen deutlich, bei Verlust der Karte solltest du sie über den zentralen Sperr-Notruf umgehend sperren lassen. Skimming an manipulierten Terminals ist durch den EMV-Chip heute deutlich seltener geworden als früher mit dem Magnetstreifen.
Rückbuchung und Widerspruch
Weil die girocard kein klassisches internationales Chargeback-Verfahren wie Visa oder Mastercard kennt, läuft eine Reklamation bei einer strittigen Abbuchung über das eigene Beschwerdeverfahren der kontoführenden Bank. Bei nachweislich nicht autorisierten Abbuchungen, etwa nach Kartendiebstahl, gelten ähnliche Haftungsgrundsätze wie bei anderen Kartenzahlungen, die Bank prüft den Einzelfall nach den geltenden Vorgaben des Zahlungsdiensterechts. Für Streitigkeiten mit dem Händler über die gelieferte Ware bleibt in erster Linie der direkte Kontakt mit dem Händler der übliche Weg, da die girocard selbst kein eigenes Käuferschutzprogramm anbietet.
Praxishinweis
Beobachte die Ausfallquote getrennt nach Verfahren und Warenkorbhoehe. Ein Verfahren, das im Schnitt günstig wirkt, kann bei hohen Beträgen teuer werden.
Für welche Branchen sich girocard eignet
Nicht jede Branche braucht girocard. Diese hier profitieren am ehesten davon.
| Branche | Warum es dort passt |
|---|---|
| Gastronomie | In Restaurants, Cafes und Imbissen dominiert der schnelle, kontaktlose Bezahlvorgang direkt am Tisch oder an der Theke. |
| Einzelhandel | Der stationäre Einzelhandel braucht robuste Kartenterminals plus Bargeld und zunehmend auch Wallet-Zahlungen an der Kasse. |
| Handwerk | Handwerksbetriebe kombinieren mobile Kartenzahlung beim Kunden vor Ort mit klassischem Rechnungsgeschäft und Zahlungszielen. |
Anbieter, die girocard unterstützen
Im Verzeichnis sind 6 Anbieter erfasst, die girocard nach eigenen Angaben unterstützen.
 AcquirerPAYONEDeutscher PSP und Acquirer aus dem Sparkassen- und Genossenschaftsumfeld mit breiter Anbindung für Handel und E-Commerc…
 AcquirerNexiEuropäischer Acquirer-Konzern, der nach der Concardis-Übernahme auch in Deutschland als Nexi Germany aktiv ist.
 KassensystemSumUpMobiles Kartenterminal und Kassensystem für kleine Händler, Gastronomie und Handwerk mit einfacher Preisstruktur.
 KassensystemZettle by PayPalMobiles Kassen- und Terminalsystem, ursprünglich iZettle, seit 2018 Teil von PayPal mit direkter PayPal-Integration.
 AcquirerConcardisTraditionsreicher deutscher Kartenacquirer, dessen Geschäft nach der Übernahme durch Nexi heute unter der Marke Nexi Ge…
 AcquirerVR PaymentGemeinsames Acquiring-Unternehmen der genossenschaftlichen FinanzGruppe und der Deutschen Bank für Karten- und Onlineza…
Häufige Fragen
Wie schneidet girocard im Vergleich zu ähnlichen Verfahren ab?
girocard hat je nach Zielgruppe durchaus Konkurrenz durch ähnlich funktionierende Verfahren. Ein Blick auf ähnliche Verfahren lohnt sich besonders dann, wenn Kunden aktiv nach Alternativen fragen. Für B2B-Geschäfte eignen sich teils andere Alternativen zu girocard als für den klassischen Endkundenverkauf. Ein Vergleich mit direkten Wettbewerbern des eigenen Shops kann zusätzlich Orientierung geben. Wichtig bleibt vor allem, die eigene Situation realistisch einzuschätzen, statt sich allein auf allgemeine Aussagen zu verlassen.
Wie schnell lässt sich girocard in einem Shop aktivieren?
girocard lässt sich über die meisten gängigen Zahlungsdienstleister als fertiger Baustein hinzufügen. Der zeitliche Aufwand für die Einrichtung bleibt meist überschaubar, wenn bereits eine Zahlungsanbindung besteht. Wer girocard zunächst nur testweise einführt, kann Erfahrungen sammeln, bevor eine endgültige Entscheidung fällt. Die genauen Konditionen ändern sich zudem gelegentlich, ein aktueller Check schadet nicht. Wer unsicher ist, sollte im Zweifel eine kurze Testphase einplanen, bevor eine dauerhafte Entscheidung getroffen wird.
Wie viel Entwicklungsaufwand steckt in der Anbindung von girocard?
Für girocard genügt bei den meisten Shops die Aktivierung über das bestehende Zahlungsmodul. Eine gute Dokumentation des Anbieters erleichtert die technische Umsetzung deutlich. Regelmäßige Testkäufe helfen, die Anbindung von girocard auch nach Shopsystem-Updates zuverlässig zu halten. Wie schnell die Einbindung gelingt, hängt auch vom eigenen Entwicklerteam ab. Ein direkter Vergleich mit der eigenen bisherigen Lösung hilft oft mehr als jede allgemeine Einschätzung.
Passt girocard eher zu großen oder zu kleinen Bestellwerten?
girocard funktioniert auch für Kleinstbeträge reibungslos, entscheidend bleibt eher der Aufwand für den Kunden im Checkout. Weil bei girocard in der Regel keine variable Extragebühr je Vorgang anfällt, bleiben auch kleine Summen wirtschaftlich unproblematisch für Händler. Ein Test mit ein paar echten Kleinbestellungen zeigt schneller als jede Theorie, wie girocard im eigenen Shop ankommt. Eine pauschale Antwort gibt es trotzdem nicht, weil sich Vorlieben von Kunde zu Kunde und Shop zu Shop unterscheiden.
Wie lange dauert es, bis das Geld bei girocard ankommt?
Wie schnell girocard beim Empfänger ankommt, hängt von der beteiligten Bank oder dem beteiligten Anbieter ab. Händler sollten bei girocard zwischen der Bestätigung im Checkout und der Verbuchung auf dem Geschäftskonto unterscheiden, weil beide auseinanderfallen können. Für die eigene Planung hilft es, die Bearbeitungszeit von girocard einmal über mehrere Vorgänge hinweg zu beobachten. Eine auf die Sekunde genaue Zahl kann dazu niemand seriös nennen, weil zu viele Systeme beteiligt sind.
Quellen und Stand
Zuletzt geprüft: 2026-09-26
Recherche und Pflege: Redaktion Zahlungsart.net. Fehler gefunden? Schreib uns, wir prüfen und korrigieren.