Terminalzahlung
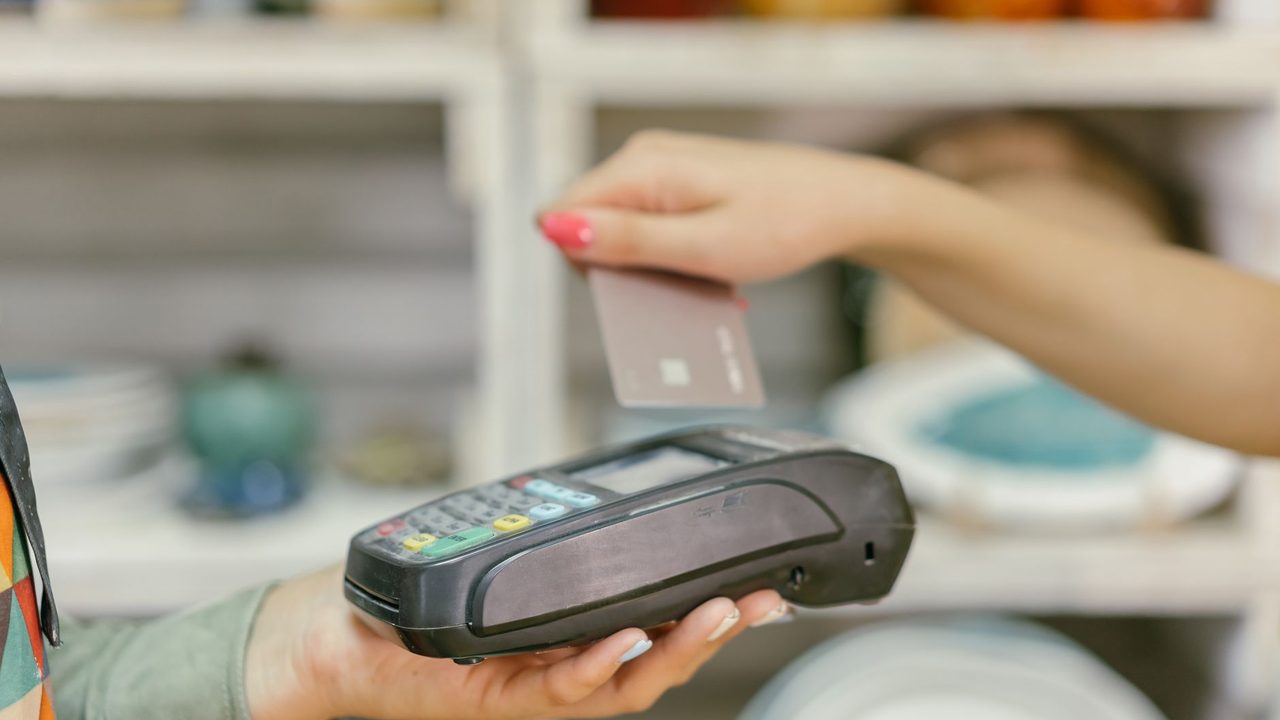
Was Terminalzahlung ausmacht, für wen sich das Verfahren eignet und worauf du achten solltest.
Die Kurzfassung
Terminalzahlung wickelt Zahlungen über ein Kartennetzwerk zwischen Karteninhaber, Händler und Bank ab.
- KarteKategorie
- aktivStatus
- 13Anbieter im Verzeichnis
- 4Passende Branchen
So funktioniert Terminalzahlung
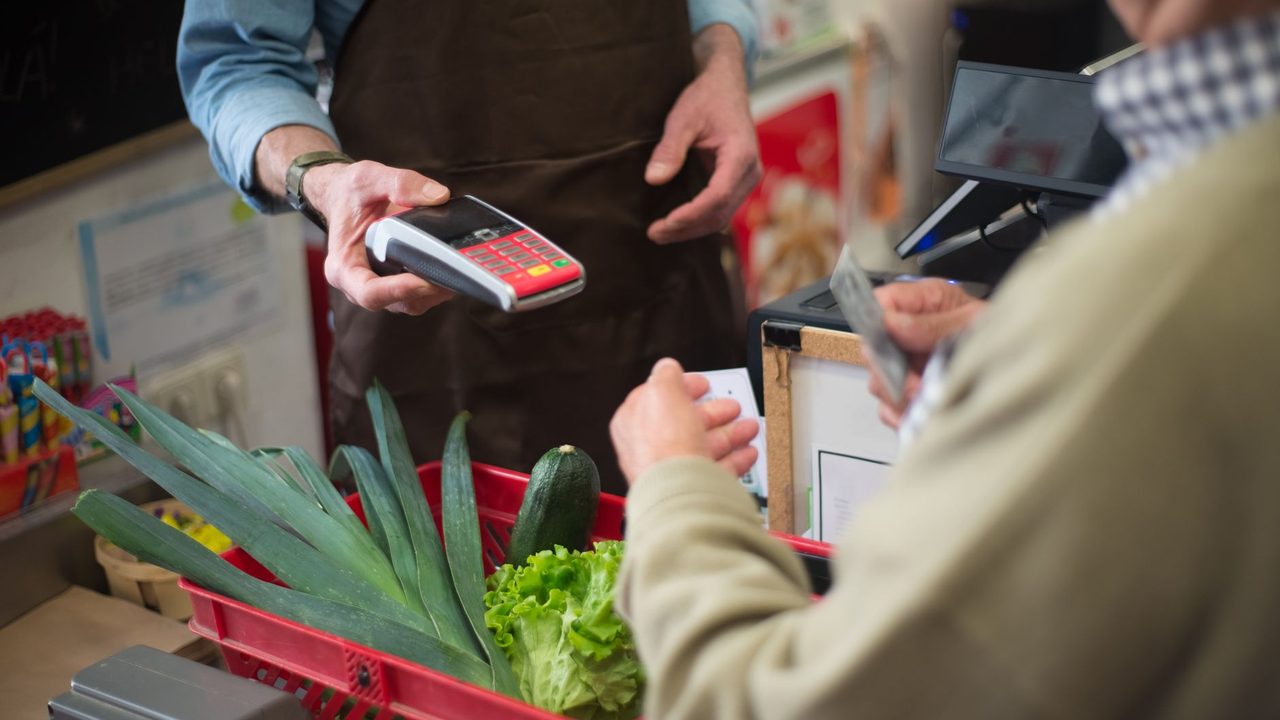
Terminalzahlung bezeichnet die klassische Kartenzahlung an einem stationären oder mobilen Kartenlesegerät an der Kasse. Beim Bezahlvorgang liest das Terminal oder die Shop-Software die Kartendaten aus, die Transaktion wird über das jeweilige Kartennetzwerk an die kartenausgebende Bank zur Autorisierung weitergeleitet und im Erfolgsfall bestätigt. Zwischen den beteiligten Banken wird dabei ein Interbankenentgelt (Interchange) verrechnet, dessen Höhe in der EU für Vier-Parteien-Systeme wie Visa und Mastercard gesetzlich gedeckelt ist. Technische Grundlage ist stationäres oder mobiles Kartenterminal, das die Kommunikation zwischen Terminal, Acquirer und kartenausgebender Bank standardisiert. Beim Kreditkartenmodell erfolgt die Belastung des Karteninhabers gesammelt zu einem späteren Abrechnungstermin, bei Debit- und Prepaid-Karten dagegen sofort beziehungsweise im Rahmen des vorhandenen Guthabens. Terminalzahlung eignet sich für Zahlungen am Point of Sale ebenso wie im Onlineshop, überall dort, wo Kunden eine schnelle, weitgehend automatisierte Kartenabwicklung erwarten. Für die Nutzung braucht es in der Regel kein separates Konto beim Zahlungsempfänger, sondern lediglich die Anbindung an das jeweilige Zahlsystem. Der Bezahlvorgang wird technisch über eine verschlüsselte Verbindung zwischen Händler, Zahlungsdienstleister und der beteiligten Bank abgewickelt. Für Verbraucher bleibt der Ablauf an der Kasse oder im Checkout unabhängig vom technischen Hintergrund meist in wenigen Schritten erledigt.
Was Terminalzahlung kostet
Keine belastbare Preisangabe
Für Terminalzahlung gibt es keine allgemein gültige Gebühr. Die Konditionen werden individuell vereinbart und sind ohne Blick in den konkreten Vertrag nicht seriös zu beziffern. Statt zu schätzen lassen wir die Stelle offen. Deine tatsächlichen Kosten ermittelst du mit dem Gebührenrechner.
Pluspunkte
- Weltweit an praktisch jedem Terminal nutzbar
- 3-D Secure sorgt für zusätzliche Absicherung online
- Bei Kreditkarten oft zusätzlicher Versicherungsschutz
- Chargeback-Verfahren bei Problemen verfügbar
Nachteile
- Interchange- und Serviceentgelte für Händler
- Kartendaten können bei Datenlecks missbraucht werden
- Nicht jede Karte wird überall akzeptiert
- Abrechnung bei Kreditkarte kann Überblick erschweren
- Auslandseinsatz teils mit Fremdwährungsgebühr
Sicherheit und Haftung
Ein klassisches Kartenterminal liest die Karte über den EMV-Chip aus, der im Gegensatz zum älteren Magnetstreifen bei jeder Transaktion einen einzigartigen kryptografischen Code erzeugt und dadurch das Kopieren der Karte praktisch verhindert. Zertifizierte Terminals unterliegen zudem dem PCI-PTS-Sicherheitsstandard, der unter anderem physischen Manipulationsschutz gegen nachträglich eingebaute Skimming-Aufsätze vorschreibt. Je nach Betrag und Karte verlangt das Terminal entweder die PIN-Eingabe oder erlaubt eine kontaktlose Zahlung innerhalb der geltenden Betragsgrenzen. Manipulierte oder nachträglich veränderte Terminals, sogenanntes Terminal-Skimming, bleiben ein reales, wenn auch selteneres Risiko, besonders an frei zugänglichen, unbeaufsichtigten Geräten. Händler sollten ihre Terminals regelmäßig auf sichtbare Veränderungen prüfen und ausschließlich zertifizierte Geräte ihres Zahlungsdienstleisters verwenden.
Chargeback und Rücklastschrift
Für Zahlungen am Terminal gilt das Chargeback-Verfahren des jeweiligen Kartennetzwerks, über das eine Reklamation bei nicht autorisierten oder fehlerhaften Abbuchungen an deine kartenausgebende Bank gerichtet werden kann. Der Händler kann mit dem Terminal-Beleg und dem Transaktionsprotokoll nachweisen, dass die Zahlung ordnungsgemäß autorisiert wurde, bevor eine endgültige Entscheidung fällt. Bei erkennbar manipulierten Terminals, etwa nachgewiesenem Skimming, übernimmt in der Regel der Terminalbetreiber beziehungsweise dessen Versicherung den entstandenen Schaden.
Erfahrungswert
Kläre vorab, wer bei einem Streitfall die Beweislast trägt. Das entscheidet, welche Belege du aufbewahren musst.
Für welche Branchen sich Terminalzahlung eignet
Diese Einordnung zeigt, in welchen Geschäften Terminalzahlung üblich ist und warum.
| Branche | Warum es dort passt |
|---|---|
| Einzelhandel | Der stationäre Einzelhandel braucht robuste Kartenterminals plus Bargeld und zunehmend auch Wallet-Zahlungen an der Kasse. |
| Veranstaltung | Veranstalter brauchen sichere Online-Vorabzahlung für Tickets und schnelle Kartenzahlung für den Verkauf vor Ort. |
| Handwerk | Handwerksbetriebe kombinieren mobile Kartenzahlung beim Kunden vor Ort mit klassischem Rechnungsgeschäft und Zahlungszielen. |
| Gastronomie | In Restaurants, Cafes und Imbissen dominiert der schnelle, kontaktlose Bezahlvorgang direkt am Tisch oder an der Theke. |
Anbieter, die Terminalzahlung unterstützen
13 Anbieter aus unserem Verzeichnis bieten Terminalzahlung an.
 WalletPayPalWeltweit verbreitete Wallet-Lösung mit Käuferschutz, die im deutschen Checkout zu den meistgenutzten Zahlungsarten zähl…
 AcquirerAdyenGlobaler Acquirer mit Interchange-Plus-Preismodell, der eine einzige Plattform für Online-, Terminal- und In-App-Zahlun…
 Payment Service ProviderUnzerDeutscher PSP aus dem Zusammenschluss von heidelpay, Concardis-Technologie und weiteren Marken mit Fokus auf DACH-Händl…
 AcquirerPAYONEDeutscher PSP und Acquirer aus dem Sparkassen- und Genossenschaftsumfeld mit breiter Anbindung für Handel und E-Commerc…
 AcquirerNexiEuropäischer Acquirer-Konzern, der nach der Concardis-Übernahme auch in Deutschland als Nexi Germany aktiv ist.
 AcquirerWorldlineFranzösischer Payment-Konzern mit langer Historie im europäischen Kartengeschäft, aktiv unter anderem über die Marke Sa…
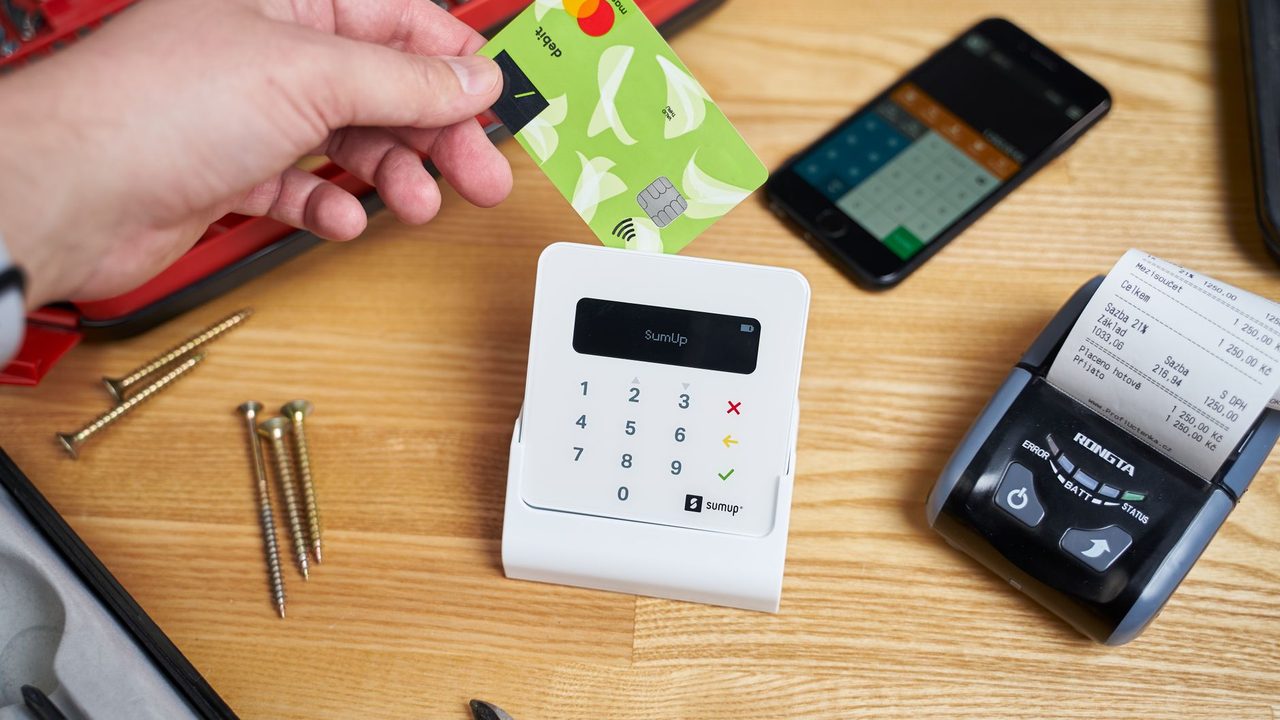
 KassensystemSumUpMobiles Kartenterminal und Kassensystem für kleine Händler, Gastronomie und Handwerk mit einfacher Preisstruktur.
 KassensystemZettle by PayPalMobiles Kassen- und Terminalsystem, ursprünglich iZettle, seit 2018 Teil von PayPal mit direkter PayPal-Integration.
 KassensystemSquareUS-amerikanisches Kassen- und Zahlungssystem, das inzwischen auch in ausgewählten europäischen Märkten aktiv ist.
Häufige Fragen
Ab welcher Summe macht Terminalzahlung wirklich Sinn?
Bei Terminalzahlung entscheidet weniger der Betrag als die Anzahl der Klicks darüber, ob sich der Einsatz für den Kunden lohnt. Für den Händler zählt bei Terminalzahlung vor allem, dass der Checkout schnell bleibt, egal wie hoch der einzelne Betrag ausfällt. Ein kurzer AB-Test kann zeigen, ob Terminalzahlung bei kleinen Beträgen die Abschlussrate spürbar verändert. Pauschal lässt sich das nicht für jede Branche gleich beantworten, dafür sind Zielgruppen zu unterschiedlich.
Ist Terminalzahlung eher eine Sofort- oder eine Verzögerungszahlung?
Für Terminalzahlung gibt es keine einheitliche, garantierte Zeitspanne, weil unterschiedliche Banken und Systeme unterschiedlich schnell arbeiten. Technische Wartungsfenster oder hohe Auslastung können die Dauer bei Terminalzahlung in Einzelfällen zusätzlich beeinflussen. Ein Blick in die Kontoauszüge über ein paar Wochen zeigt meist ein realistisches Bild der tatsächlichen Dauer bei Terminalzahlung. Wie schnell es im Einzelfall wirklich geht, verraten am ehesten die ersten eigenen Erfahrungen im Live-Betrieb.
Wer trägt das Risiko, wenn bei Terminalzahlung etwas schiefgeht?
Bei Missbrauch im Zusammenhang mit Terminalzahlung lohnt sich die sofortige Meldung an Bank oder Zahlungsdienstleister. Banken prüfen im Missbrauchsfall meist genau, ob eigene Sorgfaltspflichten verletzt wurden, bevor sie eine Erstattung leisten. Phishing-Mails, die angeblich von Terminalzahlung stammen, sind eine der häufigsten Ursachen für Missbrauchsfälle. Am sichersten fährst du, wenn du dich im Zweifel direkt bei deiner Bank erkundigst. Wer parallel mehrere Optionen im Blick behält, trifft am Ende häufig die passendere Wahl.
Wie gehe ich vor, wenn eine Terminalzahlung-Zahlung nicht ankommt?
Bei Problemen mit Terminalzahlung hilft es, den Vorgang von Anfang an nachvollziehbar zu dokumentieren. Manche Anbieter bieten für Streitfälle ein eigenes Formular oder einen eigenen Kontaktweg an. Bei wiederholten Problemen mit demselben Händler helfen öffentliche Erfahrungsberichte oft bei der Einordnung weiter. Wie schnell sich ein Fall klärt, hängt stark von der Reaktionsbereitschaft aller Beteiligten ab. Nicht jede allgemeine Einschätzung lässt sich eins zu eins auf die eigene Situation übertragen.
Nutzen auch Shops im Ausland Terminalzahlung als Zahlart?
Terminalzahlung funktioniert technisch oft auch im Ausland, die tatsächliche Verbreitung bei Händlern kann trotzdem geringer ausfallen. Innerhalb Europas ist die Akzeptanz oft höher als bei Zahlungen außerhalb des europäischen Raums. Ein zweites, alternatives Verfahren als Backup schützt vor Überraschungen, falls Terminalzahlung vor Ort einmal nicht funktioniert. Im Zweifel lohnt sich immer ein Backup in Form einer zweiten, weiter verbreiteten Zahlart.
Quellen und Stand
Zuletzt geprüft: 2026-09-26
Recherche und Pflege: Redaktion Zahlungsart.net. Fehler gefunden? Schreib uns, wir prüfen und korrigieren.