Tap to Pay
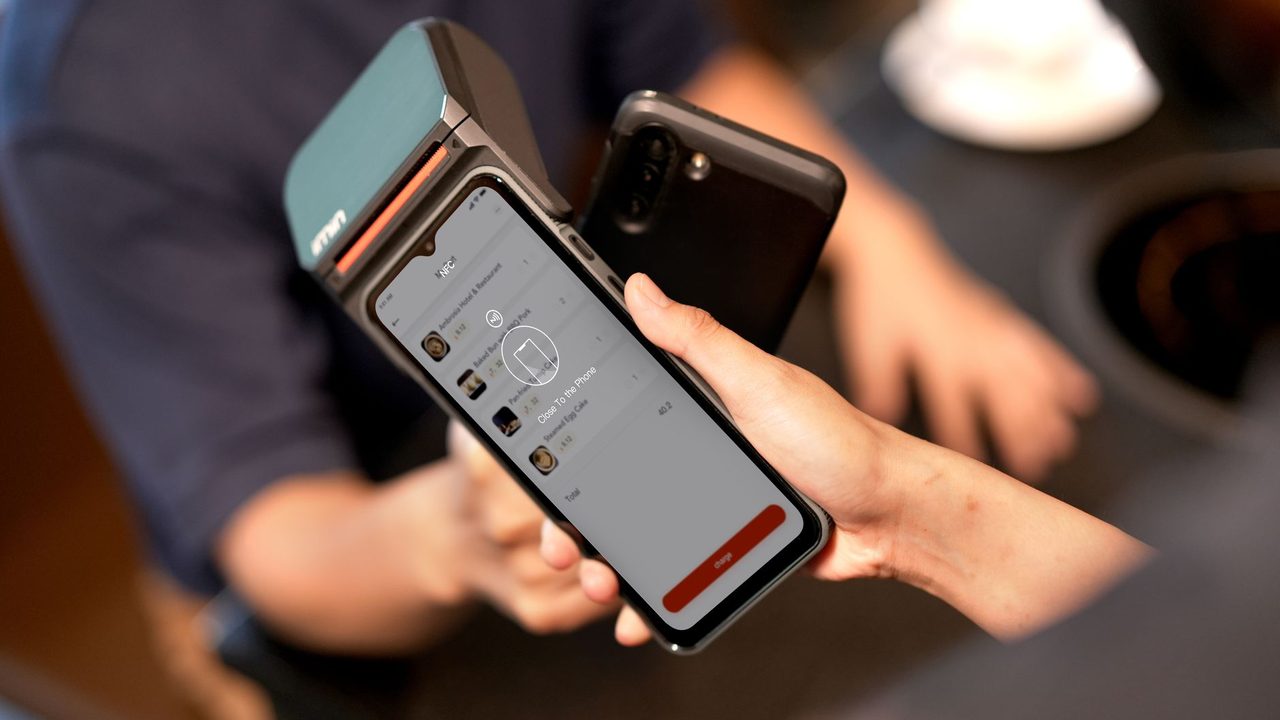
Was Tap to Pay ausmacht, für wen sich das Verfahren eignet und worauf du achten solltest.
Die Kurzfassung
Tap to Pay wickelt Zahlungen über ein Kartennetzwerk zwischen Karteninhaber, Händler und Bank ab.
- KarteKategorie
- aktivStatus
- 3Anbieter im Verzeichnis
- 4Passende Branchen
Wie die Abwicklung läuft
Tap to Pay verwandelt ein handelsübliches Smartphone in ein Kartenterminal, sodass Kartenzahlungen ohne separate Hardware entgegengenommen werden können. Beim Bezahlvorgang liest das Terminal oder die Shop-Software die Kartendaten aus, die Transaktion wird über das jeweilige Kartennetzwerk an die kartenausgebende Bank zur Autorisierung weitergeleitet und im Erfolgsfall bestätigt. Zwischen den beteiligten Banken wird dabei ein Interbankenentgelt (Interchange) verrechnet, dessen Höhe in der EU für Vier-Parteien-Systeme wie Visa und Mastercard gesetzlich gedeckelt ist. Technische Grundlage ist NFC-Technologie über Smartphone als Terminal, das die Kommunikation zwischen Terminal, Acquirer und kartenausgebender Bank standardisiert. Bei kleineren Beträgen entfällt dabei häufig die PIN-Eingabe, ab einem bestimmten Betrag oder nach mehreren Transaktionen in Folge verlangt das Terminal aus Sicherheitsgründen wieder PIN oder Unterschrift. Beim Kreditkartenmodell erfolgt die Belastung des Karteninhabers gesammelt zu einem späteren Abrechnungstermin, bei Debit- und Prepaid-Karten dagegen sofort beziehungsweise im Rahmen des vorhandenen Guthabens. Tap to Pay eignet sich für Zahlungen am Point of Sale ebenso wie im Onlineshop, überall dort, wo Kunden eine schnelle, weitgehend automatisierte Kartenabwicklung erwarten. Der Bezahlvorgang wird technisch über eine verschlüsselte Verbindung zwischen Händler, Zahlungsdienstleister und der beteiligten Bank abgewickelt.
Gebühren und Kostenarten
Wir nennen hier bewusst keinen Betrag
Für Tap to Pay liegt uns nichts vor, was wir mit Quelle belegen könnten. Eine Zahl ohne Beleg schreiben wir nicht hin. Die offizielle Seite des Anbieters ist unten verlinkt, deine eigene Rechnung machst du im Gebührenrechner.
Was dafür spricht
- Weltweit an praktisch jedem Terminal nutzbar
- Schnelle Abwicklung an Kasse und im Checkout
- Chargeback-Verfahren bei Problemen verfügbar
- Auch kontaktlos und über Smartphone nutzbar
Argumente dagegen
- Interchange- und Serviceentgelte für Händler
- Nicht jede Karte wird überall akzeptiert
- Abrechnung bei Kreditkarte kann Überblick erschweren
- Chargebacks können von Händlern missbraucht werden
Betrugsrisiko und Absicherung
Bei Tap to Pay wird das Smartphone des Händlers selbst zum Kartenterminal, eine zusätzliche Hardware ist nicht mehr zwingend erforderlich, was vor allem kleinen und mobilen Anbietern zugutekommt. Die dafür genutzte Kassen-App muss von Apple oder Google zertifiziert sein und durchläuft eine eigene Sicherheitsprüfung, bevor sie Kartendaten kontaktlos auslesen darf. Für den zahlenden Kunden ändert sich am Ablauf wenig, es gelten dieselben Betragsgrenzen und PIN-Regeln wie bei jedem anderen kontaktlosen Terminal. Das zentrale zusätzliche Risiko liegt auf Händlerseite: Wird das genutzte Smartphone selbst kompromittiert oder eine gefälschte, nicht zertifizierte App eingesetzt, könnten Transaktionsdaten manipuliert werden. Kunden sollten deshalb darauf achten, dass der angezeigte Betrag vor dem Halten der Karte oder des Smartphones tatsächlich stimmt.
Chargeback und Rücklastschrift
Da Tap to Pay technisch eine gewöhnliche kontaktlose Kartenzahlung ist, gilt für Reklamationen dasselbe Chargeback-Verfahren des jeweiligen Kartennetzwerks wie bei jedem anderen Terminal. Für den Händler bedeutet ein Streitfall, dass er über seinen Zahlungsdienstleister denselben Nachweispflichten unterliegt wie bei klassischer Terminalhardware, etwa bei der Vorlage von Transaktionsprotokollen. Kunden reichen eine Reklamation wie gewohnt über ihre kartenausgebende Bank ein, unabhängig davon, ob am anderen Ende ein klassisches Terminal oder ein Smartphone stand.
Für die Umsetzung
Dokumentiere je Bestellung, welches Verfahren genutzt wurde. Ohne diese Zuordnung kannst du später weder Ausfallquoten noch echte Kosten je Verfahren auswerten.
Für welche Branchen sich Tap to Pay eignet
Wo Tap to Pay seine Staerken ausspielt, zeigt der Blick auf einzelne Branchen.
| Branche | Warum es dort passt |
|---|---|
| Handwerk | Handwerksbetriebe kombinieren mobile Kartenzahlung beim Kunden vor Ort mit klassischem Rechnungsgeschäft und Zahlungszielen. |
| Veranstaltung | Veranstalter brauchen sichere Online-Vorabzahlung für Tickets und schnelle Kartenzahlung für den Verkauf vor Ort. |
| Einzelhandel | Der stationäre Einzelhandel braucht robuste Kartenterminals plus Bargeld und zunehmend auch Wallet-Zahlungen an der Kasse. |
| Gastronomie | In Restaurants, Cafes und Imbissen dominiert der schnelle, kontaktlose Bezahlvorgang direkt am Tisch oder an der Theke. |
Anbieter, die Tap to Pay unterstützen
Aktuell listen wir 3 Anbieter mit Unterstützung für Tap to Pay.
 KassensystemSumUpMobiles Kartenterminal und Kassensystem für kleine Händler, Gastronomie und Handwerk mit einfacher Preisstruktur.
 KassensystemZettle by PayPalMobiles Kassen- und Terminalsystem, ursprünglich iZettle, seit 2018 Teil von PayPal mit direkter PayPal-Integration.
 KassensystemSquareUS-amerikanisches Kassen- und Zahlungssystem, das inzwischen auch in ausgewählten europäischen Märkten aktiv ist.
Häufige Fragen
Gibt es bei Tap to Pay sowas wie einen Käuferschutz im Streitfall?
Tap to Pay kennt je nach Fall unterschiedliche Wege der Reklamation, ein einheitliches Verfahren für alle Fälle gibt es nicht. Eine frühe, schriftliche Meldung sorgt dafür, dass sich der Fall später für alle Seiten leichter nachvollziehen lässt. Der Kontostand vor und nach einer Zahlung per Tap to Pay hilft, den genauen Vorgang später nachzuvollziehen. Für schwierige Fälle lohnt sich ein Blick auf unabhängige Beratungsangebote.
Wie sieht es mit Tap to Pay bei internationalen Bestellungen aus?
Reisende sollten vor der Reise prüfen, ob Tap to Pay am Zielort überhaupt akzeptiert wird. Wer viel im Ausland einkauft, sollte vorab prüfen, ob eine alternative Zahlart als Rücksicherung sinnvoll ist. Regionale Feiertage können die Bearbeitung von Tap to Pay im Ausland zusätzlich verzögern. Ein kurzer Test vor Ort zeigt meist schneller, ob das Verfahren akzeptiert wird, als jede allgemeine Angabe.
Gibt es eine modernere Alternative zu Tap to Pay?
Wer Tap to Pay vergleicht, findet in derselben Kategorie meist zwei oder drei ähnlich gelagerte Alternativen. Unterschiedliche Kundengruppen bringen unterschiedliche Vorlieben mit, deshalb zahlt sich Vielfalt im Checkout oft aus. Wer Tap to Pay durch eine Alternative ergänzt, sollte beide Optionen im Checkout klar und verständlich beschriften. Wie viele Alternativen sinnvoll sind, hängt von der Größe und Zielgruppe des Shops ab.
Muss ich für Tap to Pay ein separates Konto eröffnen?
Wer bereits einen Zahlungsdienstleister nutzt, kann Tap to Pay meist unkompliziert als zusätzliche Option zubuchen. Manche Zahlungsdienstleister berechnen für neue Verfahren eine kleine Zusatzgebühr, andere bieten sie kostenlos an. Für die Einführung von Tap to Pay lohnt sich ein Blick auf Erfahrungen anderer Händler im selben Shopsystem. Pauschale Preisangaben helfen hier wenig, zu unterschiedlich sind die Modelle am Markt. Ein kleiner Testlauf mit geringem Risiko zeigt oft mehr als jede rein theoretische Abwägung.
Brauche ich für Tap to Pay einen Payment-Service-Provider?
Für die Einbindung von Tap to Pay braucht ein Shop in der Regel eine Verbindung zu einem Zahlungsdienstleister. Wer ohne Shopsystem-Plugin arbeitet, kann das Verfahren über eine API einbinden, das braucht mehr technisches Know-how. Fehlermeldungen bei der Einbindung von Tap to Pay lassen sich meist über die Logs des Zahlungsdienstleisters nachvollziehen. Am Ende entscheidet der technische Ausgangszustand des Shops über den tatsächlichen Aufwand.
Quellen und Stand
Zuletzt geprüft: 2026-09-26
Recherche und Pflege: Redaktion Zahlungsart.net. Fehler gefunden? Schreib uns, wir prüfen und korrigieren.