Bancontact
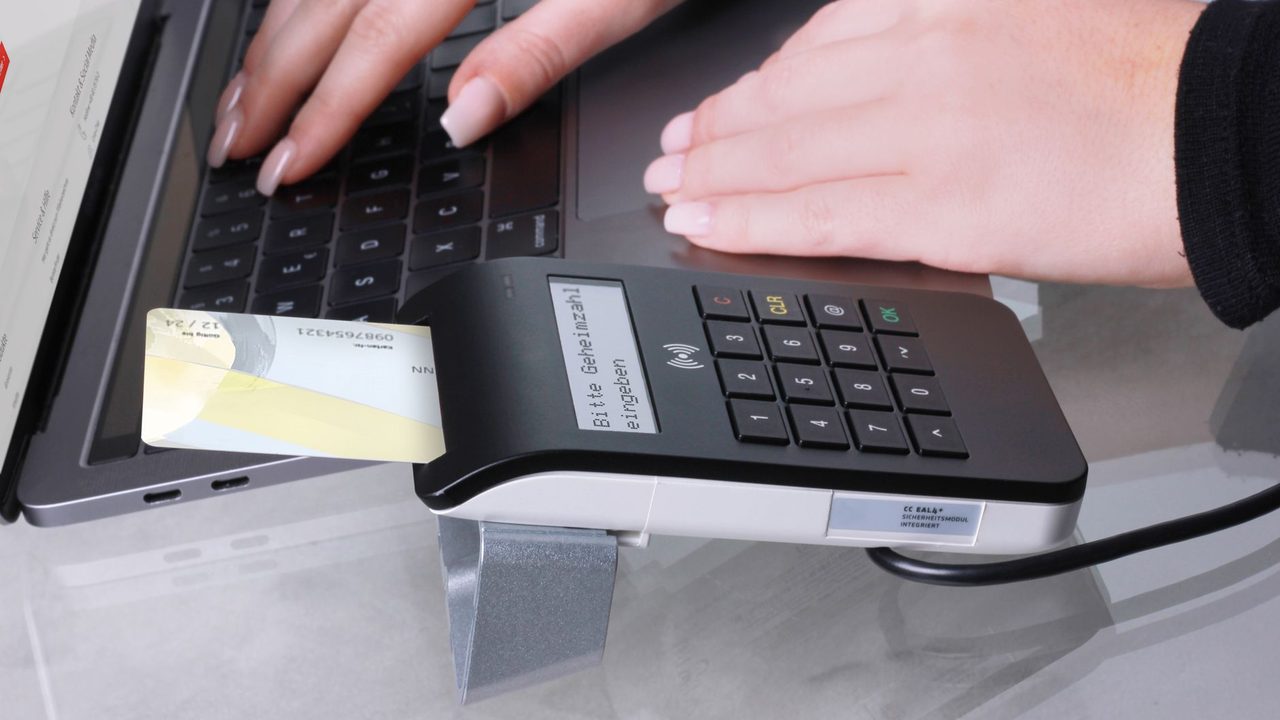
Was Bancontact ausmacht, für wen sich das Verfahren eignet und worauf du achten solltest.
Die Kurzfassung
Bancontact wickelt Zahlungen über ein Kartennetzwerk zwischen Karteninhaber, Händler und Bank ab.
- KarteKategorie
- aktivStatus
- 3Anbieter im Verzeichnis
- 3Passende Branchen
Der Ablauf im Detail
Bancontact ist ein Kartennetzwerk beziehungsweise ein Kartenprodukt, über das Zahlungen zwischen Karteninhaber und Händler abgewickelt werden. Beim Bezahlvorgang liest das Terminal oder die Shop-Software die Kartendaten aus, die Transaktion wird über das jeweilige Kartennetzwerk an die kartenausgebende Bank zur Autorisierung weitergeleitet und im Erfolgsfall bestätigt. Zwischen den beteiligten Banken wird dabei ein Interbankenentgelt (Interchange) verrechnet, dessen Höhe in der EU für Vier-Parteien-Systeme wie Visa und Mastercard gesetzlich gedeckelt ist. Technische Grundlage ist Bancontact, das die Kommunikation zwischen Terminal, Acquirer und kartenausgebender Bank standardisiert. Beim Kreditkartenmodell erfolgt die Belastung des Karteninhabers gesammelt zu einem späteren Abrechnungstermin, bei Debit- und Prepaid-Karten dagegen sofort beziehungsweise im Rahmen des vorhandenen Guthabens. Bancontact eignet sich für Zahlungen am Point of Sale ebenso wie im Onlineshop, überall dort, wo Kunden eine schnelle, weitgehend automatisierte Kartenabwicklung erwarten. Für Verbraucher bleibt der Ablauf an der Kasse oder im Checkout unabhängig vom technischen Hintergrund meist in wenigen Schritten erledigt. Händler binden das Verfahren meist über einen Payment-Service-Provider oder eine Schnittstelle des Anbieters selbst in Kasse oder Checkout ein. Für die Nutzung braucht es in der Regel kein separates Konto beim Zahlungsempfänger, sondern lediglich die Anbindung an das jeweilige Zahlsystem.
Die Kostenseite
Keine Angabe ohne Beleg
Preise zu Bancontact werden in aller Regel verhandelt und nicht publiziert. Wir nennen deshalb keinen Betrag, sondern verweisen auf die offizielle Quelle. Wenn du dein Angebot vorliegen hast, rechne es im Gebührenrechner gegen deinen Warenkorb.
Die Vorzüge
- Weltweit an praktisch jedem Terminal nutzbar
- Schnelle Abwicklung an Kasse und im Checkout
- 3-D Secure sorgt für zusätzliche Absicherung online
- Bei Kreditkarten oft zusätzlicher Versicherungsschutz
- Chargeback-Verfahren bei Problemen verfügbar
- Auch kontaktlos und über Smartphone nutzbar
Spricht dagegen
- Interchange- und Serviceentgelte für Händler
- Kartendaten können bei Datenlecks missbraucht werden
- Nicht jede Karte wird überall akzeptiert
- Abrechnung bei Kreditkarte kann Überblick erschweren
- Chargebacks können von Händlern missbraucht werden
- Auslandseinsatz teils mit Fremdwährungsgebühr
Wie sicher ist Bancontact
Bancontact ist das belgische Pendant zur deutschen girocard und wird sowohl als physische Chip-und-PIN-Karte am Terminal als auch als App-basierte Zahlung per Smartphone genutzt. Bei der Kartenvariante schützt die PIN-Eingabe am Terminal, bei der App-Variante erfolgt die Freigabe über die Bancontact-App mit biometrischer Entsperrung oder App-PIN des eigenen Geräts. Im Online-Handel wird Bancontact meist als Redirect-Verfahren eingebunden, bei dem du zur Freigabe in die App oder ins Online-Banking deiner belgischen Bank weitergeleitet wirst, ähnlich wie bei iDEAL. Weil das Verfahren primär auf den belgischen Markt zugeschnitten ist, betrifft es im DACH-Handel vor allem grenznahe oder international ausgerichtete Shops. Die zugrunde liegenden Sicherheitsstandards für Karte und App entsprechen den üblichen europäischen Vorgaben zur Starken Kundenauthentifizierung.
Was bei einer Rückbuchung passiert
Bei einer Kartenzahlung über Bancontact greifen die üblichen Chargeback-Regeln, abgewickelt über die kartenausgebende belgische Bank. Bei der App-basierten Variante, die technisch eher einer Überweisung ähnelt, ist eine bereits bestätigte Zahlung dagegen nicht einseitig rückholbar, eine Erstattung muss dann vom Händler aktiv veranlasst werden. Welche der beiden Rückabwicklungswege im Einzelfall greift, hängt also davon ab, ob die Zahlung über die Karte oder über die App ausgelöst wurde.
Aus der Praxis
Dokumentiere je Bestellung, welches Verfahren genutzt wurde. Ohne diese Zuordnung kannst du später weder Ausfallquoten noch echte Kosten je Verfahren auswerten.
Für welche Branchen sich Bancontact eignet
Ob sich Bancontact lohnt, entscheidet sich an Warenkorb, Kundschaft und Ausfallrisiko der jeweiligen Branche.
| Branche | Warum es dort passt |
|---|---|
| Onlineshop | Der Online-Handel lebt von einem breiten, mobil optimierten Zahlungsmix aus Kartenzahlung, Wallets und Rechnungskauf. |
| Reise | Reiseanbieter brauchen sichere Vorabzahlung bei hohen Beträgen und international breit akzeptierte Zahlungsarten. |
| Marktplatz | Marktplätze müssen Zahlungen von Käufern einsammeln und zuverlässig, oft aufgeteilt, an viele Verkäufer auszahlen. |
Anbieter, die Bancontact unterstützen
Wir führen 3 Anbieter, bei denen Bancontact zum Leistungsumfang gehört.
 Payment Service ProviderStripeEntwicklerorientierter Payment Service Provider mit breiter API-Palette für Online-Zahlungen weltweit.
 Payment Service ProviderMollieNiederländischer PSP mit transparenter Preisliste je Zahlungsmethode und starkem Fokus auf europäische Verfahren.
 Payment Service ProviderMultiSafepayNiederländischer PSP mit breiter europäischer Zahlungsmethodenabdeckung, besonders stark im Benelux-Raum verankert.
Häufige Fragen
Wodurch unterscheidet sich Bancontact von ähnlichen Verfahren?
Bancontact und vergleichbare Verfahren unterscheiden sich vor allem in Verbreitung, Kosten und technischem Ablauf. Wer nur ein Verfahren anbietet, verliert erfahrungsgemäß Kunden, die eine andere Zahlart bevorzugen. Manche Alternativen zu Bancontact punkten vor allem durch geringere Kosten für den Händler. Ein zu großes Angebot an Zahlarten kann den Checkout allerdings auch unübersichtlich machen. Ein Blick auf aktuelle, unabhängige Erfahrungsberichte kann die eigene Einordnung zusätzlich absichern.
Wie hoch ist der Aufwand, Bancontact überhaupt anzubieten?
Bancontact lässt sich in vielen Fällen ohne kompletten Neuaufbau der Zahlungsanbindung einrichten. Die tatsächlichen Kosten hängen stark vom bestehenden Vertrag mit dem jeweiligen Anbieter ab. Ein klarer Zeitplan für die Einführung von Bancontact verhindert unnötigen Stress kurz vor einem Launch. Am Ende zählt vor allem der Vertrag mit dem eigenen Zahlungsdienstleister. Am praktischsten ist es, die eigenen Erfahrungen fortlaufend zu beobachten und bei Bedarf nachzujustieren.
Lässt sich Bancontact einfach in ein Shopsystem integrieren?
Bancontact lässt sich meist über ein fertiges Plugin des jeweiligen Shopsystems aktivieren. Der Aufwand hängt stark davon ab, ob bereits ein Zahlungsdienstleister im Einsatz ist. Ein kurzer Testkauf nach der Einrichtung von Bancontact bestätigt, dass der gesamte Ablauf sauber funktioniert. Ein kurzer Testlauf zeigt meist schneller als jede Beschreibung, wie einfach die Einbindung ist. Für weiterführende Fragen lohnt sich in der Regel der direkte Kontakt zum jeweiligen Ansprechpartner.
Taugt Bancontact auch für spontane Kleinbeträge im Alltag?
Kleine Summen sind für Bancontact technisch kein Problem, die Verarbeitung läuft genauso wie bei einer größeren Bestellung. Die Kategorie Karte unterscheidet sich hier kaum von anderen Verfahren, auch dort bleibt der Betrag für die Technik zweitrangig. Für Impulskäufe zählt bei Bancontact oft weniger der Betrag als eine möglichst reibungslose Freigabe. Manche Shops testen deshalb bewusst, ob Bancontact bei kleinen Beträgen genauso gut ankommt wie bei größeren Bestellungen.
Sieht der Händler den Zahlungseingang von Bancontact sofort im Konto?
Bei Bancontact unterscheidet sich die sichtbare Bestätigung im Checkout oft von der Zeit bis zur tatsächlichen Gutschrift. Bei grenzüberschreitenden Zahlungen kann Bancontact spürbar länger brauchen als bei rein nationalen Vorgängen. Bei Bancontact kann eine zusätzliche Sicherheitsprüfung im Einzelfall zu einer kurzen Verzögerung führen. Für eine verbindliche Zusage lohnt sich im Zweifel die Nachfrage bei der eigenen Bank. Diese Einordnung liefert einen ersten Überblick und ersetzt keine tiefergehende, individuelle Prüfung des Einzelfalls.
Quellen und Stand
Zuletzt geprüft: 2026-09-26
Recherche und Pflege: Redaktion Zahlungsart.net. Fehler gefunden? Schreib uns, wir prüfen und korrigieren.